На мировых рынках произошел обвал. Что это значит для России
Краткое содержание:
-
Индекс Nasdaq 100 за одну сессию 5 ноября рухнул на 6,4% (рекорд со времен пандемии), а бумаги полупроводниковых гигантов (AMD, Micron, Sandisk, Nvidia) потеряли от 9% до 22%. Вслед за США упали азиатские биржи: южнокорейский KOSPI и японский Nikkei потеряли около 6%, TSMC и SK Hynix просели на 4,7–10%.
-
Триггером послужили итоги выборов в конгресс США и риски регуляторного давления на дата-центры, помноженные на фундаментальные сомнения инвесторов в окупаемости сотен миллиардов долларов капитальных затрат на искусственный интеллект. Негативный фон усилили жесткая ставка ФРС (3,75–4%) и ближневосточный геополитический конфликт.
-
Биткоин также рухнул на фоне маржин-коллов и новостей о хакерской атаке на Binance, подтвердив статус высокорискового актива. Золото и серебро сначала пережили волну вынужденных ликвидаций для покрытия маржинальных позиций по акциям, однако затем золото частично восстановило защитный статус (выше $4000/унц.) на фоне снижения доходностей гособлигаций США.
-
Следующими после акций в зоне риска оказываются развивающиеся рынки и компании с высокой долговой нагрузкой, для которых резко дорожает рефинансирование. Если финансовая паника перерастет в торможение реальной экономики Китая и США, под ударом окажется глобальный сырьевой спрос.
-
Из-за изоляции отечественного рынка индекс Мосбиржи на прямую панику не отреагировал и показал умеренный рост. Однако ключевой канал уязвимости РФ — внешняя торговля: возможное падение мирового спроса на нефть и цветные металлы грозит сокращением экспортной выручки ряда добывающих компаний, давлением на курс рубля и ростом дефицита федерального бюджета. Для российского инвестора последствия могут проявиться в динамике акций экспортеров, курсе рубля и доходности облигаций.
Глобальные финансовые площадки накрыла волна распродаж: 5–6 ноября ведущие индексы США и Азии потеряли до 6–12%, капитализация S&P 500 сократилась на $3 трлн, а в красную зону ушли даже традиционные защитные активы. Поводом для бегства из риска стали победа демократов на промежуточных выборах в США, угроза госрегулирования ИИ-сектора, жесткая политика ФРС и геополитическое напряжение. Под давлением распродаж разошлись и альтернативные инструменты: если золото смогло оттолкнуться от локального дна и вернуть защитный статус, то серебро просело из-за рисков для промышленности, а биткоин обвалился вслед за бигтехом на фоне массовых ликвидаций и взлома криптобиржи. Российский фондовый рынок пока реагирует на внешний шок нейтрально и даже показывает сдержанный рост, однако глобальный шторм способен докатиться до Мосбиржи через сырьевые цены, экспортные доходы и курс рубля. Подробнее о ситуации — в аналитике «Известий».
Обвал на фондовых рынках 5-–6 ноября. Главные цифры
Мировые фондовые осенью 2026 года переживают волну масштабной распродажи. По итогам торгов 5 ноября американский индекс S&P 500 упал на 4,4%, до 7353,73 пункта, технологический Nasdaq 100 обвалился на 6,4%, до 26 629,81 пункта, а промышленный Dow Jones потерял 3,4%, опустившись до 51 523,06 пункта. Для Nasdaq 100 это стало самым сильным однодневным падением со времен пандемии коронавируса в марте 2020 года. Совокупная капитализация компаний, входящих в S&P 500, за одну сессию сократилась примерно на $3 трлн.
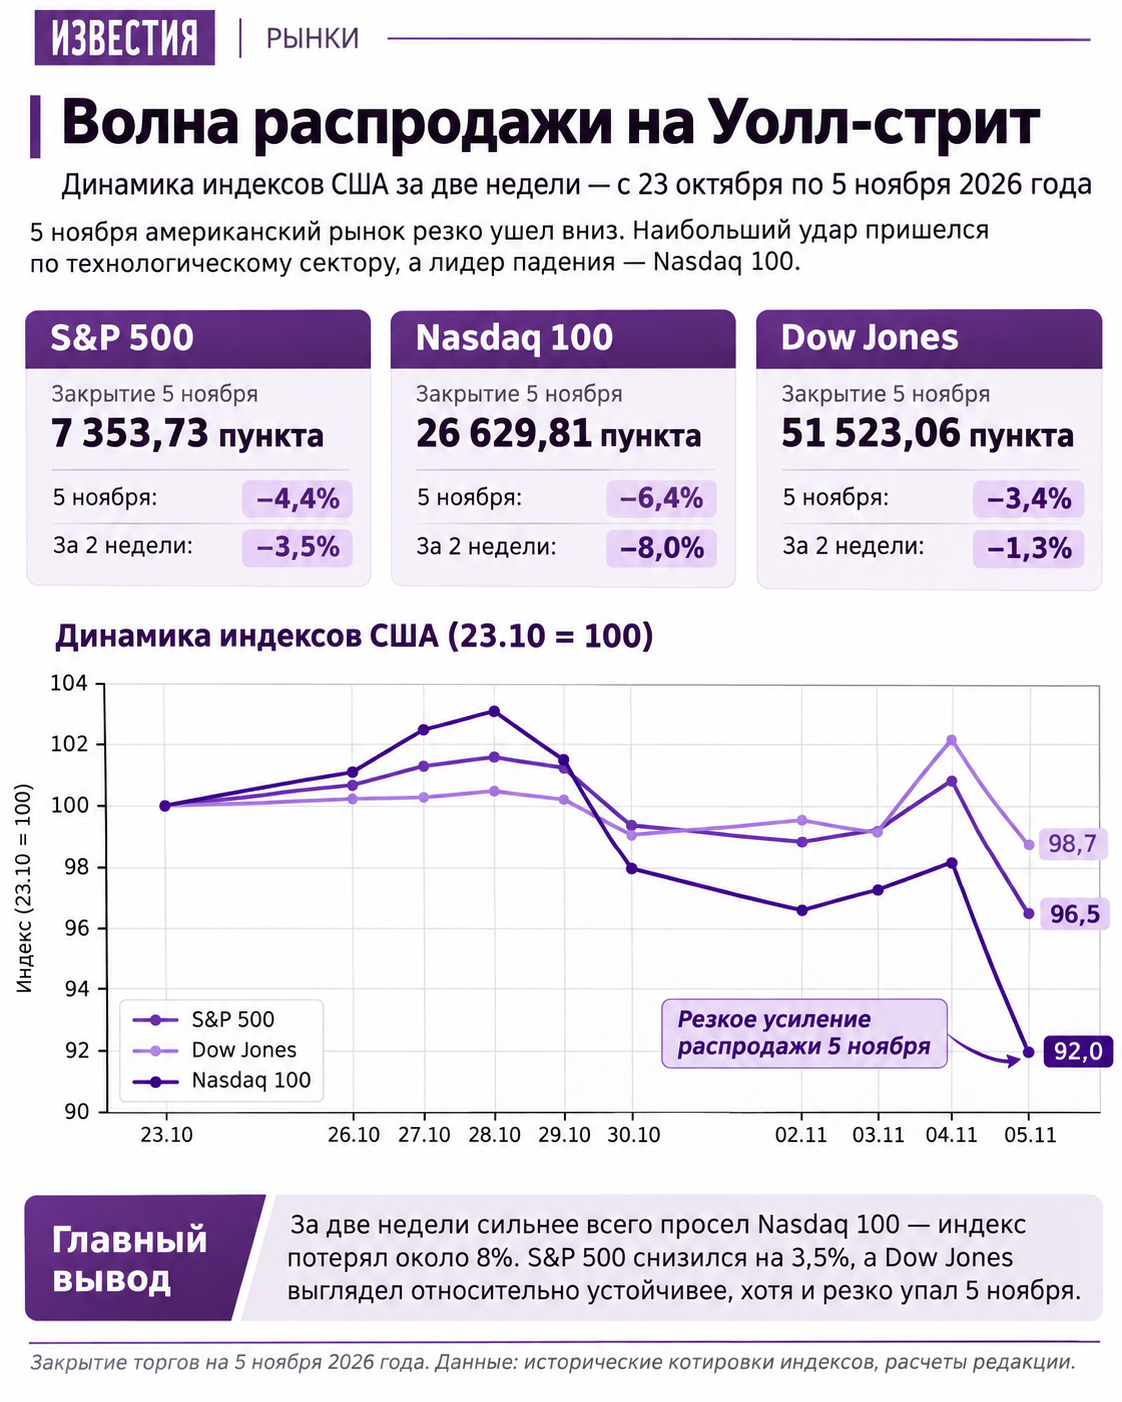
Эпицентром распродажи вновь оказался технологический сектор. Индекс полупроводниковых компаний Филадельфийской фондовой биржи (SOX) рухнул на 12,2%, показав одно из сильнейших однодневных падений. Акции Nvidia, одного из главных бенефициаров бума искусственного интеллекта, подешевели на 9,3%, до $181,60. Бумаги производителя процессоров AMD потеряли 17,3%, опустившись до $404,40, а производителя микросхем памяти Micron — 17,5%, снизившись до $656,39. Еще сильнее пострадал производитель флеш-памяти и устройств хранения Sandisk, акции которого обвалились более чем на 22%.
Обвал 5 ноября произошел на фоне промежуточных выборов в США, на которых Демократическая партия получила контроль над обеими палатами конгресса. Однако коррекция бумаг компаний, связанных с ИИ, началась еще во второй половине октября. Предыдущий наиболее жесткий раунд падения состоялся 30 октября, когда технологический индекс Nasdaq Composite потерял за день 2,9%, а S&P 500 — 1,8%. Особенно сильно тогда пострадали производители полупроводников: акции Intel обвалились на 28,6%, AMD — на 10,9%, Nvidia — на 4,2%. Индекс полупроводниковых компаний снизился за день на 7,2%.
Уже 6 ноября падение перекинулось на азиатские фондовые площадки. Японский Nikkei 225 обвалился на 5,96%, до 57 434,77 пункта, южнокорейский KOSPI — на 6,02%, до 5059,69 пункта. В Южной Корее индекс в начале торгов терял более 8%, из-за чего бирже пришлось временно приостановить торги. Тайваньский TAIEX завершил сессию снижением на 4,51%, до 39 701,64 пункта, а китайский Shanghai Composite потерял 1,1%, опустившись до 3649,18 пункта.
Сильнее всего в азиатском регионе пострадали производители микросхем и компании, связанные с развитием ИИ. В Японии акции Kioxia и SoftBank потеряли около 11%, в Южной Корее бумаги SK Hynix подешевели примерно на 10%, Samsung Electronics — на 6,4%. Тайваньская TSMC, крупнейший контрактный производитель полупроводников в мире, завершила торги снижением на 4,7%.
Для оценки масштабов распродажи инвесторы ориентируются на ведущие фондовые индексы, которые отражают динамику крупнейших компаний и отдельных секторов экономики. Основные показатели американских и азиатских рынков по итогам торгов 5–6 ноября представлены ниже.
S&P 500 — индекс 500 ведущих компаний США; на 5 ноября — 7354 пункта.
Nasdaq Composite — широкий индекс американской биржи Nasdaq; 24 315 пунктов.
Nasdaq 100 — индекс 100 крупнейших нефинансовых компаний Nasdaq; 26 630 пунктов.
Dow Jones — индекс 30 крупных американских компаний; 51 523 пункта.
SOX — индекс крупнейших производителей полупроводников, торгующихся в США.
Nikkei 225 — индекс 225 крупных японских компаний; на 6 ноября — 57 435 пунктов.
KOSPI — основной индекс южнокорейского рынка; 5060 пунктов.
TAIEX — основной индекс фондового рынка Тайваня; 39 702 пункта.
Shanghai Composite — индекс Шанхайской биржи; 3649 пунктов.
Hang Seng — ведущий индекс Гонконгской биржи; около 24 482 пунктов.
Причины глобального падения: выборы в США, ИИ-пузырь, высокие ставки и геополитика
Одним из главных катализаторов новой волны распродажи стали промежуточные выборы в США, прошедшие 3 ноября. Демократическая партия одержала убедительную победу, получив контроль над обеими палатами конгресса и выиграв губернаторские выборы в нескольких штатах, включая Техас. Для технологического сектора это усилило угрозу ужесточения регулирования искусственного интеллекта и строительства дата-центров. В частности, избранный губернатор Техаса Джина Инохоса во время кампании предлагала мораторий на одобрение новых дата-центров. Инвесторы опасаются, что ограничения затормозят многомиллиардные инвестиции в ИИ-инфраструктуру и ударят по производителям чипов. Однако речь пока идет не о федеральном запрете, а о возможном ужесточении регулирования на уровне отдельных штатов. В Техасе ограничения на выдачу разрешений для новых дата-центров вводились еще при прежнем губернаторе Греге Эбботте. Победа Инохосы усилила вероятность их продления и расширения, однако масштаб и сроки новых мер будут зависеть от решений властей штата.
Кроме того, у инвесторов есть и более фундаментальные сомнения относительно перспектив технологических и ИИ-компаний. В последние годы именно они были основными двигателями американского рынка. Инвесторы рассчитывали, что массовое внедрение ИИ обеспечит бизнесу стремительный рост выручки и прибыли, и закладывали эти ожидания в стоимость акций. Однако теперь участников рынка всё больше интересует не потенциал новой технологии, а то, когда многомиллиардные инвестиции в нее начнут окупаться.
Поводом для пересмотра ожиданий стала квартальная отчетность крупнейших технологических компаний. Хотя многие из них продолжают наращивать выручку и прибыль, инвесторов всё сильнее беспокоят масштабы расходов на искусственный интеллект. Так, Alphabet отчиталась о росте квартальной выручки на 25%, до $127,6 млрд, однако это не сняло вопросов о будущей окупаемости вложений в ИИ-инфраструктуру. Amazon, в свою очередь, сообщила, что ожидает капитальные расходы в 2026 году на уровне около $220 млрд. Инвесторы опасаются, что строительство дата-центров и закупка дорогостоящих чипов потребуют огромных вложений задолго до того, как новые технологии начнут приносить сопоставимую прибыль.
Второй фактор распродажи — денежно-кредитная политика США. На заседании 28 октября Федеральная резервная система сохранила ключевой диапазон ставок на уровне 3,75–4% годовых. Американская экономика продолжает расти, а инфляция остается повышенной, поэтому рассчитывать на быстрое удешевление денег инвесторам пока не приходится. Высокие ставки особенно чувствительны для технологического бизнеса: они увеличивают стоимость финансирования масштабных проектов.
Третий источник обвала на рынках — геополитика. Продолжающийся конфликт США и Ирана поддерживал высокие цены на нефть и усиливал инфляционные риски. Дорогие энергоносители увеличивают издержки компаний и ограничивают возможности ФРС по снижению ставок.
Все эти факторы влияют не только на американский рынок. США остаются крупнейшей экономикой мира и одним из главных источников капитала, поэтому изменение настроений американских инвесторов быстро отражается на биржах других стран.
Механизм передачи работает сразу по нескольким направлениям. Во-первых, при росте доходностей американских гособлигаций инвесторы могут выводить деньги с зарубежных рынков и перекладывать их в долларовые активы (те же гособлигации США). Однако в ходе распродажи 5 ноября наблюдалась обратная динамика: спрос на защитные американские облигации вырос, а их доходности снизились. Таким образом, отток капитала из развивающихся стран на фоне роста доходностей остается возможным сценарием дальнейшего развития кризиса, а не описанием уже произошедшего движения рынка. Во-вторых, технологические компании разных стран тесно связаны производственными цепочками: американские корпорации закупают чипы, оборудование и комплектующие у азиатских производителей. Наконец, возможное замедление американской экономики угрожает сокращением спроса на импортные товары, что ухудшает перспективы экспортно ориентированных стран.
Почему золото, серебро и биткоин по-разному отреагировали на обвал
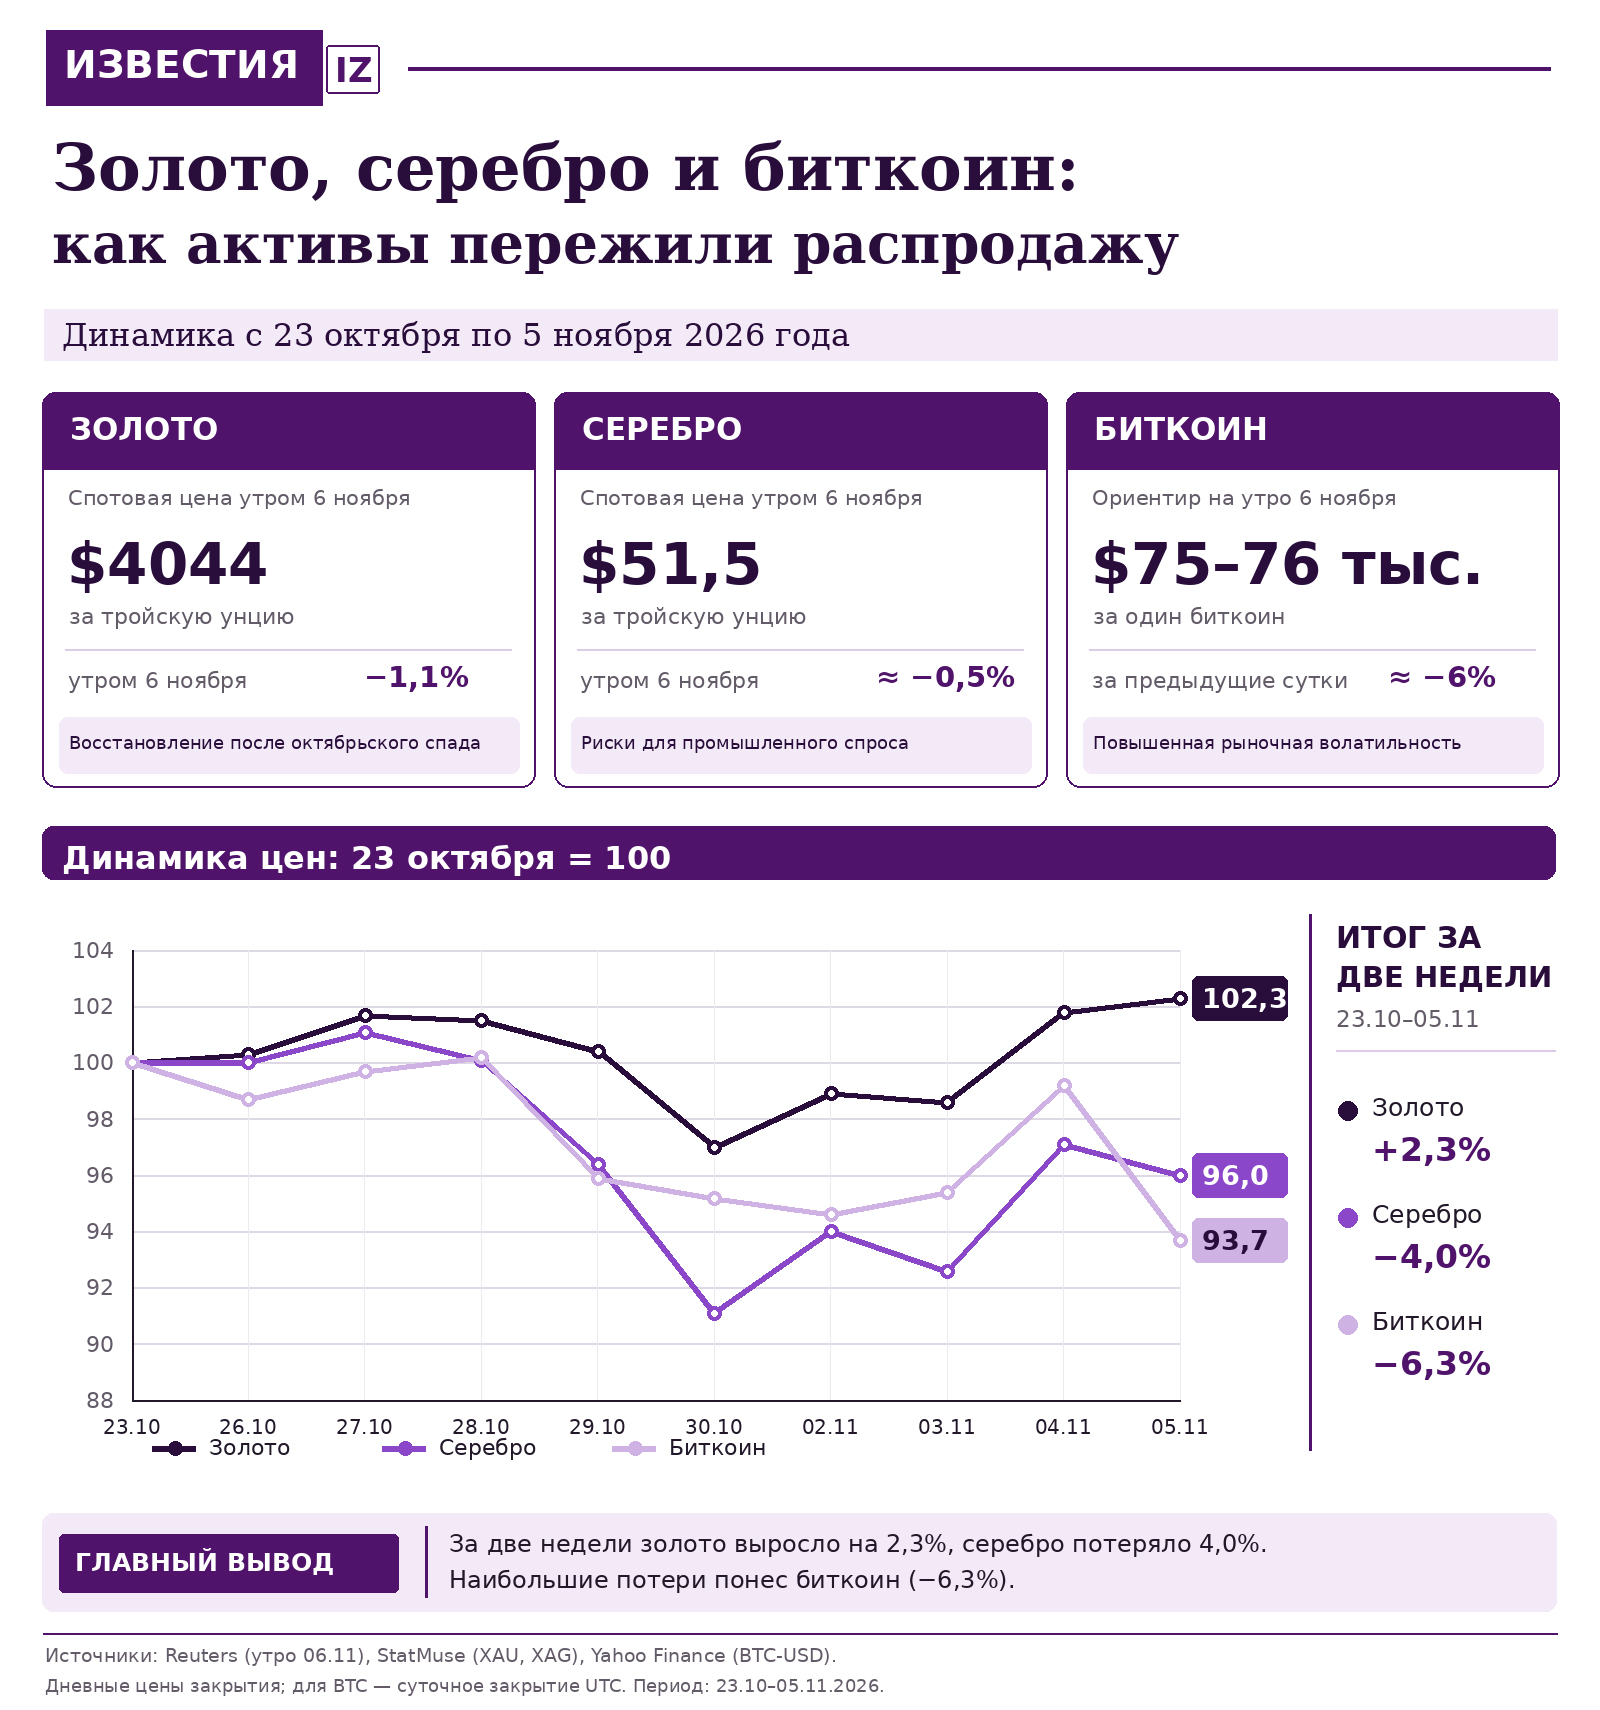
Особенность нынешней распродажи заключается в том, что под давлением оказались не только акции, но и золото, серебро и биткоин — инструменты, которые инвесторы по разным причинам используют для диверсификации вложений. Однако к 6 ноября их динамика заметно разошлась. Биткоин продолжил дешеветь вслед за технологическими акциями, тогда как драгоценные металлы частично восстановились после октябрьского обвала.
Наиболее показательной оказалась динамика золота. После падения примерно до $3900 за тройскую унцию в конце октября металл начал восстанавливаться. По данным Reuters, утром 6 ноября его спотовая цена составляла $4044 за унцию, что на 1,1% ниже предыдущего уровня, но примерно на 4% выше, чем неделей ранее. Серебро торговалось около $51,5 за унцию, потеряв за утро порядка 0,5%. Биткоин, напротив, опустился примерно до $75–76 тыс., потеряв около 6% за предыдущие сутки. Таким образом, золото частично подтвердило свою защитную функцию, хотя и не смогло избежать краткосрочных распродаж.
Однако такая зависимость работает далеко не всегда. Золото не приносит процентного дохода, поэтому рост реальной доходности американских гособлигаций повышает привлекательность последних по сравнению с драгоценным металлом. Дополнительное давление оказывает укрепление доллара, делающее золото дороже для покупателей с другими валютами. Именно эти факторы способствовали снижению котировок в конце октября и начале ноября.
Еще один возможный механизм — фиксация прибыли и вынужденные продажи. Когда акции резко дешевеют, инвесторам, использующим заемные средства, может потребоваться дополнительное обеспечение по открытым позициям. Чтобы получить ликвидность, они продают другие активы, в том числе золото. Однако после выборов в США ситуация изменилась: доллар и доходности американских облигаций снизились, что поддержало драгоценный металл. Только 5 ноября его цена поднималась выше $4100 за унцию. Таким образом, золото не застраховано от краткосрочных распродаж, но при изменении макроэкономических условий может вновь выполнять защитную функцию.
Серебро оказалось еще более уязвимым. В отличие от золота, серебро не только инвестиционный, но и промышленный металл: оно используется в электронике, солнечных панелях и других технологических производствах. Поэтому опасения замедления мировой экономики одновременно сокращают инвестиционный интерес к серебру и ухудшают ожидания относительно промышленного спроса. Кроме того, рынок серебра меньше и менее ликвиден, чем рынок золота, из-за чего ценовые колебания могут быть значительно резче.
Отдельная история — биткоин. В конце октября крупнейшая криптовалюта опускалась ниже $77 тыс. Дополнительным источником нестабильности на крипторынке стал взлом Binance 29 октября, в результате которого злоумышленники похитили криптоактивы примерно на $6,3 млрд (об этом мы подробно писали здесь). Часть средств впоследствии удалось заблокировать. Инцидент усилил опасения участников рынка относительно безопасности торговой инфраструктуры, однако последующее снижение биткоина происходило также на фоне общей распродажи рисковых активов.
Криптовалюты остаются высоковолатильными активами, чувствительными к доступности ликвидности и готовности инвесторов рисковать. В периоды распродаж дополнительное давление создают принудительные ликвидации позиций трейдеров, торгующих с кредитным плечом. Снижение цены запускает закрытие таких позиций, что приводит к новым продажам и может ускорять падение. Именно поэтому биткоин, несмотря на репутацию «цифрового золота», во время рыночных потрясений нередко ведет себя скорее как рискованный технологический актив.
Кто следующий: на какие рынки и активы может перекинуться распродажа
Падение американских технологических акций, азиатских фондовых индексов, драгоценных металлов и криптовалют заставляет инвесторов опасаться дальнейшего распространения распродажи. Однако следующий этап кризиса, если он произойдет, может затронуть уже не столько переоцененные финансовые активы, сколько компании и целые отрасли, зависящие от доступности кредитов и состояния мировой экономики.
Одними из наиболее уязвимых могут оказаться развивающиеся рынки. Когда доходность американских гособлигаций растет, вложения в долларовые инструменты становятся привлекательнее. Международные инвесторы могут сокращать позиции в акциях и облигациях развивающихся стран, перекладывая капитал в более ликвидные активы.
В зоне риска находятся и корпоративные облигации, прежде всего бумаги эмитентов с низкими кредитными рейтингами и высокой долговой нагрузкой. Если инвесторы начинают опасаться ухудшения экономической ситуации, они требуют большей премии за риск. В условиях дорогого финансирования таким заемщикам сложнее заменить погашаемые долги новыми кредитами и облигациями на приемлемых условиях. При этом корпоративный долговой рынок неоднороден: облигации надежных эмитентов с устойчивыми денежными потоками могут демонстрировать иную динамику, чем бумаги компаний с повышенным кредитным риском.
Однако наиболее серьезные последствия для мировой экономики могут возникнуть, если финансовая распродажа перерастет в сокращение реального спроса. Падение стоимости акций ухудшает финансовые условия для компаний, а высокая неопределенность заставляет бизнес откладывать инвестиционные проекты. Особенно важна в этом отношении ситуация в Китае — одном из крупнейших мировых потребителей нефти, меди, железной руды и других сырьевых товаров. Если замедление китайской экономики совпадет с ослаблением спроса в США и Европе, давление на сырьевые цены может усилиться. Тогда под ударом окажутся не только фондовые рынки, но и доходы стран, экономика которых зависит от экспорта природных ресурсов.
Что мировой обвал значит для России: нефть, рубль, бюджет и фондовый рынок
Российский фондовый рынок в последние годы оказался практически изолирован от международного капитала. Иностранные инвесторы не могут свободно совершать операции с российскими активами, а доступ россиян к зарубежным биржам существенно ограничен. Поэтому прямое влияние распродажи на Уолл-стрит на Московскую биржу сегодня заметно слабее, чем до 2022 года. Так, 5 ноября, в день масштабного обвала на Уолл-стрит, индекс Мосбиржи вырос на 0,54%, до 2455,44 пункта по итогам основной торговой сессии. С учетом вечерних торгов рост составил 0,66%, до 2458,46 пункта. Утром 6 ноября индекс также демонстрировал умеренный рост. Таким образом, российский рынок пока не повторяет динамику зарубежных площадок, хотя косвенные последствия глобальной распродажи могут проявиться через цены на нефть, курс рубля и ожидания инвесторов.
Однако изоляция финансового рынка не означает независимости российской экономики от мировой. Главный канал передачи глобальных потрясений — внешняя торговля, прежде всего экспорт нефти, газа и металлов.
Наиболее существенные риски связаны с нефтяным рынком. Россия остается одним из крупнейших мировых экспортеров нефти, а нефтегазовые доходы обеспечивают значительную часть поступлений федерального бюджета. Если распродажа на мировых биржах окажется предвестником замедления глобальной экономики, спрос на энергоносители может сократиться. Это приведет к давлению на нефтяные котировки, а вслед за ними — на экспортную выручку российских компаний, в том числе «Лукойла» и «Газпром нефти». Причем для России важна не только мировая цена Brent, но и стоимость российской нефти Urals с учетом дисконтов, санкционных ограничений и транспортных расходов.
Впрочем, нефтяной рынок может двигаться и в противоположном направлении. Обострение конфликта США и Ирана создает риски перебоев с поставками сырья из Персидского залива, прежде всего через Ормузский пролив. В таком случае геополитическая премия способна поддержать нефтяные цены даже при ухудшении перспектив мировой экономики. Поэтому последствия нынешней нестабильности для российских нефтяников будут зависеть от того, какой фактор окажется сильнее — сокращение спроса или ограничения предложения.
Второй канал влияния — промышленные металлы. Россия экспортирует значительные объемы никеля, алюминия, меди и других сырьевых товаров, спрос на которые зависит от промышленного производства в Китае, Европе и других крупных экономиках. Если компании начнут сокращать инвестиции и выпуск продукции, потребность в металлах может снизиться. Это создаст риски для выручки таких российских экспортеров, как «Норникель» и «Русал». При этом ослабление рубля способно частично компенсировать снижение долларовых цен на сырье, поскольку значительная часть расходов российских производителей номинирована в национальной валюте.
Через экспортные доходы глобальная нестабильность может повлиять и на курс рубля. Снижение мировых цен на нефть и металлы при прочих равных сокращает валютную выручку экспортеров и потенциальное предложение иностранной валюты на внутреннем рынке. Если одновременно сохраняется спрос на валюту со стороны импортеров, это создает предпосылки для ослабления рубля. Однако зависимость не является автоматической: на курс также влияют операции государства, валютное регулирование, процентные ставки и изменение объемов импорта. Поэтому даже существенное падение нефтяных котировок не обязательно приводит к немедленной девальвации.
Для федерального бюджета снижение сырьевых доходов означает риск увеличения дефицита. Если поступления от экспорта нефти и газа оказываются ниже запланированных, государству приходится компенсировать недостающие средства за счет других налогов, заимствований или накопленных резервов. Ослабление рубля может частично поддержать нефтегазовые доходы в национальной валюте, но одновременно повышает стоимость импорта и способно усиливать инфляционное давление. В таком случае Банк России получает меньше возможностей для смягчения денежно-кредитной политики, а высокие ставки продолжают сдерживать кредитование, инвестиции и внутренний спрос.